 このページはWEB広告を利用しています
こんにちは、管理人のサトウです。
このページでは、戸建をはじめマンションなどの住宅や土地などの不動産を売ったときにかかる税金と受けられる控除、そして確定申告の方法についてまとめてあります。
不動産売却では、売却する時期によって税額が異なったり、ある要件を満たすことで控除を受けられたりもします。
不動産を売却する前に、税金と控除について把握しておくことで、大きく節税できる場合がありますので、しっかりと確認していきましょう。
 Home4Uは、NTTデータグループが運営する、日本最大級の一括査定サービスです。
実績のある不動産会社のみを厳選し、地元の不動産会社から大手まで、査定額の良い会社を探すことができます。
まずは実際の査定額を確認してみたいという方におすすめです。(訪問なし査定もOK)
売却時にかかる税金の種類とそのタイミング
不動産を売却する際に関わってくる税金の種類は以下の3つがあり、下記図にしめす時期にそれぞれ必要になります。
- 印紙税
- 所得税
- 住民税
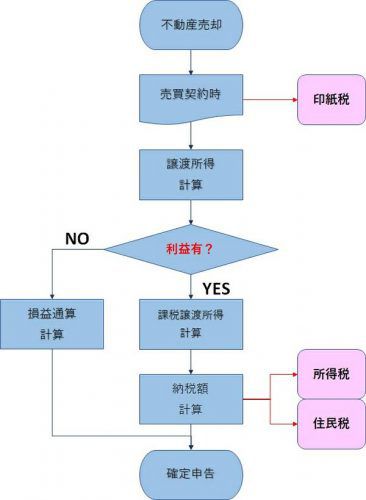
印紙税は、売買契約締結時において、契約書に「収入印紙」として貼り付け、納税します。詳細については別記事(【基礎知識】戸建住宅やマンション・土地などの不動産売却時にかかる費用まとめ)を参考にして下さい。
所得税と住民税は、「譲渡所得」を得た場合、つまり不動産を売却することによって利益が出た場合にのみ納税の義務が発生します。
譲渡所得とは
譲渡所得とは、住宅や土地などの不動産をはじめ、株式、ゴルフ会員権などの資産を譲渡することによって得た所得のことです。
不動産における譲渡所得は、不動産の売却価格から様々な「経費」や「費用」を差し引いて、算出します。
※1 不動産購入価格に建物が含まれる場合、減価償却が必要です。
不動産購入価格 = 土地取得費 + 建物取得費(減価償却したもの)
※2 取得費用に含まれるもの
仲介手数料、印紙代、登記費用、測量費用、不動産取得税、土地の埋め立てや造形費用など
※3 譲渡費用に含まれるもの
仲介手数料、印紙代、測量費用、抵当権抹消時の費用、広告費、解体費など
上式より譲渡所得を算出すると、つぎのいずれかのパターンになります。
パターンA:購入時よりも高く売れたので、利益が出た
パターンB:購入時よりも安く売ったので、損失が出た
パターンAのように利益が出た場合には、その利益に対して、「譲渡益課税」として税金を納める必要があります。譲渡益課税という税金は実際にはなく、譲渡所得に対する「所得税」と「住民税」として課税されることになります。
ただし、一定の要件を満たしている場合には、特例を受けることができ、節税することができます。詳細は後ほど解説します。
またパターンBのように損失が出てしまった場合、一定の要件を満たしていれば確定申告をすることにより、事業所得や給与所得などにおける他の所得と損益通算を行うことによって、税金を安く抑えることが出来ます。
次に、それぞれのパターンにおける税金や受けられる控除の特例について紹介します。
パターンA:利益が出た場合
前述した譲渡所得の計算によって利益が出た場合、「所得税」と「住民税」が課せられます。この譲渡所得に対する税金(所得税、住民税)は、事業所得や給与所得などの他の収入とは分けて税金を計算する必要があり、「分離課税」と呼ばれています。
ただし、一定の要件を満たしていれば、以下の特例を受けることが可能となり、税金を抑えることができる場合があります。しっかりと確認し、節税するようにしましょう!
- 3,000万円の特別控除の特例
- 軽減税率の特例
- 買い換えの特例
※1 「3,000万円の特別控除の特例」と「軽減税率の特例」は併用可
※2 「買い換えの特例」は他の特例との併用不可
3,000万円の特別控除の特例
売却した不動産がマイホームなどの居住用であり、一定の条件を満たしていれば、譲渡所得から最高3,000万円を控除することができる特例です。
譲渡所得から特別控除額を引いて求めた「課税譲渡所得金額」に対して、課税されることになります。この最高となる3,000万円までの特別控除を適用できる場合、譲渡所得が3,000万円までは税金がかからないことになります。
また、夫婦の共有名義となっている不動産を売却した場合、夫と妻それぞれにつき3,000万円の控除を受けることができます。つまり、3,000万円 × 2 = 6,000万円となり、最高6,000万円までの控除を受けられることになります。
共有名義の場合、「1人につき」3,000万円の控除を受けることが可能
適用要件
この特例を受けるためには、以下のような要件を満たす必要があります。
- 所有者が住んでいた家屋やその敷地の売却であること
- 売却する家屋や敷地に住まなくなった日から3年目を経過する年の12月31日までに売却すること
- 売却した年の前年もしくは前々年にこの特例の適用を受けていないこと
- 住宅の「買い換え特例」、「住宅の譲渡損失における損益通算及び繰越控除の特例」の適用を受けていないこと
- 売却相手(買主)が親子や配偶者、生計を一つにする親族等、特別な関係がないこと
課税率について
譲渡所得から特別控除を引いた課税譲渡所得金額が「プラス」となった場合は、納税が必要となります。税率は、売却した不動産を所有していた期間によって変わります。
長期譲渡所得・・・所有期間が5年超
この所有期間ですが、売却した年の1月1日現在で何年経過しているかで計算することになっていて、不動産を購入した日から売却した日までの実際の所有期間ではないということに注意が必要です。
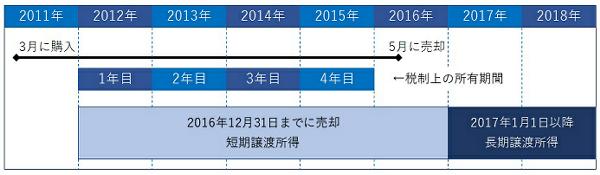
例えば、不動産を2011年3月に購入し、2016年5月に売却したとします。実際の所有期間としては5年となりますが、税務上の所有期間としては4年(2012年1月1日から2013年1月1日を1年目とし、2016年1月1日が4年目)となりますので、短期譲渡所得となります。
また、2037年12月31日までは東日本大震災の復興支援目的として、「復興特別所得税」と呼ばれる税金(所得税×2.1%)が加算されます。
| 区分 | 税 | 税率 |
|---|---|---|
短期譲渡所得 (5年以下) |
所得税
|
30.000%
|
|
住民税
|
9.000%
|
|
|
復興特別所得税
|
0.630%
|
|
|
合計
|
39.630%
|
|
長期譲渡所得 (5年超) |
所得税
|
15.000%
|
|
住民税
|
5.000%
|
|
|
復興特別所得税
|
0.315%
|
|
|
合計
|
20.315%
|
不動産の所有期間が5年前後の場合、課税率が約2倍変わってくるので、売却タイミングに注意が必要!
軽減税率の特例
売却した不動産がマイホームなどの居住用であり、所有期間が10年以上かつ以下の要件を全て満たす場合には、前述した「3,000万円の特別控除」の特例と合わせて「軽減税率」の特例を受けることができます。
この特例は、長期譲渡所得の税額を通常よりも低い税率で計算できる特例となっていて、譲渡所得から特別控除額を適用した後の「課税長期譲渡所得金額」に対して、課税されることになります。
適用要件
この特例を受けるためには、以下のような要件を満たす必要があります。
- 所有者が住んでいた家屋やその敷地の売却であること
- 売却する家屋や敷地に住まなくなった日から3年目を経過する年の12月31日までに売却すること
- 売却した年の1月1日において、売却する不動産の所有期間が10年を超えていること
- 売却した年の前年もしくは前々年にこの特例の適用を受けていないこと
- 住宅の「買い換え特例」、「住宅の譲渡損失における損益通算及び繰越控除の特例の適用」を受けていないこと
- 売却相手(買主)が親子や配偶者、生計を一つにする親族等、特別な関係がないこと
課税率について
課税長期譲渡所得金額が、6,000万円以下までは軽減され、20.315% ⇒ 14.210% となります。6,000万円を超える部分は従来のままです。
| 課税長期譲渡所得金額 | 税 | 税率 |
|---|---|---|
6,000万円以下 |
所得税
|
10.000%
|
|
住民税
|
4.000%
|
|
|
復興特別所得税
|
0.210%
|
|
|
合計
|
14.210%
|
|
6,000万円超 |
所得税
|
15.000%
|
|
住民税
|
5.000%
|
|
|
復興特別所得税
|
0.315%
|
|
|
合計
|
20.315%
|
不動産を売却した年の1月1日現在で、不動産の所有期間が10年を超えている場合は、特別控除と、軽減税率の特例を合わせて受けられる!
買い換えの特例
居住用の住宅を売却し、売った年の前年から翌年までの3年間のあいだに住宅を買い換え、一定の要件に該当している場合は、「譲渡益の課税を将来に繰り延べることが可能」という特例を受けることができます。
ただし、住宅の売却したときの金額よりも、買い換えにて購入した住宅の金額のほうが高い場合に限ります。
本来であれば、住宅を売却したことによって得た譲渡所得に対し課税され、その年に納税しなければなりませんが、この特例を受けることにより売却した年での課税は行われず、買換えた住宅を将来譲渡するときまで課税が延期されることになります。
つまり、買換えた住宅を売却しない限りは、納税が先延ばしになるということです。(※非課税になるわけではありません!)
例えば、2,000万円で購入した住宅を3,000万円で売却し、新たな住宅を5,000万円で購入した場合、1,000万の譲渡益が課税対象となりますが、特例を受けた場合には、その年に納税する必要はなくなり繰り延べられます。
将来、買い換えた住宅を5,500万円で売却した場合に、前回の譲渡益(1,000万円)と今回の譲渡益(500万円)の合計した譲渡益(課税繰延益)の1,500万円に対して課税されます。
また、この買い換え特例は、3,000万円の特別控除および軽減税率の特例と併用することはできません。
適用要件
この特例を受けるためには、以下のような要件を満たす必要があります。
売却する不動産
- 所有者が住んでいた家屋やその敷地の売却であること
- 売却する家屋や敷地に住まなくなった日から3年目を経過する年の12月31日までに売却すること
- 売却した年の前年もしくは前々年に「特別控除」、「軽減税率」、「住宅の譲渡損失における損益通算及び繰越控除」の特例の適用を受けていないこと
- 売却した年の1月1日において、売却する不動産の所有期間が10年を超えていること
- 不動産売却価格が1億円以下であること
- 居住期間が10年以上であること
- 売却相手(買主)が親子や配偶者、生計を一つにする親族等、特別な関係がないこと
購入する不動産
- 建物の床面積が50平方メートル以上
- 土地の面積が500平方メートル以下
- 売却した年の前年から翌年までの3年間に購入すること
- 中古物件の場合、耐火建築物かつ築年数25年以内もしくは一定の耐震基準を満たしていること
買い換えの特例は、納税する時期が将来に繰り延べられるものであり、非課税になるものではない。
譲渡所得が3,000万円以下のときは、「3,000万円の特別控除の特例」がオススメ!
譲渡所得が3,000万円を超えていて課税額が大きく、かつ買い換えた住宅を将来的に保有する確率が高い場合には、「3,000万円の特別控除の特例」と「買い換え特例」のどちらにメリットがあるかを検討すること。
「売却金額 ≧ 買い換え購入金額」の場合
住宅の売却したときの金額よりも、買い換えにて購入した住宅の金額の方が低い場合は、その差額を収入金額として譲渡所得の計算を行うことになります。
※1 不動産売買差額 = 不動産売却金額 - 不動産買換での購入金額
※2 経費 = 売却した不動産購入価格 + 取得費用 + 譲渡費用
(経費の詳細については、前述した譲渡所得の計算式を参考にして下さい)
パターンB:損失が出た場合
売却する物件が、よほどの好立地であったり、買主にとって好条件であったりではないかぎり、建物は時間とともに劣化し価値が下がりますので、購入時の価格よりも売却時の価格は低くなります。
そのため、「損失」が出るという場合が多くなります。この場合は、納税する必要がありません。
しかし、一定の要件を満たしていれば、逆に税金が減額されることがあります。確定申告が必要になりますが、事業所得や給与所得などにおける他の所得と損益通算することにより、トータル的に税金を抑えることが出来る場合があります。
売却にて損失が出てしまった場合に、利用可能な特例は以下の2つです。
- 特定居住用財産の譲渡損失の損益通算及び繰越控除の特例
- 居住用不動産に買換え等の場合の譲渡損失の損益通算及び繰越控除の特例
【1】は、売却しただけの場合、【2】は買換えを行った場合に適用されます。
特定居住用財産の譲渡損失の損益通算及び繰越控除の特例
住宅ローンの残高が残っている状態で、ローン残高よりも低い金額でしか不動産が売却できず、損失が出た場合に、一定の要件を満たしていれば受けられる特例です。
この損失をその年の給与所得などの他の所得からマイナスすることによって控除することが出来るため、所得税や住民税が減額されます。
しかも、その年の損益通算を行っても、控除しきれなかった損失においては、売却した年の翌年以降3年に繰り越して控除(繰越控除)することが可能です。
※繰越控除を受ける場合には、合計所得が3000万円以下に限ります。
適用要件
この特例を受けるためには、以下のような要件を満たす必要があります。
- 所有者が住んでいた家屋やその敷地の売却であること
- 売却する家屋や敷地に住まなくなった日から3年目を経過する年の12月31日までに売却すること
- 売却した年の前年もしくは前々年に「特別控除」、「軽減税率」、「買換えなど」の特例の適用を受けていないこと
- 所有期間が5年超であること
- 売却する家屋や敷地の売買契約締結前日において、ローン残期間が10年以上であること
- 売却相手(買主)が親子や配偶者、生計を一つにする親族等、特別な関係がないこと
居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の特例
住宅を売却して、新たに住居を購入(買換えなど)した場合、前の住宅の売却による損失(譲渡損失)が出てしまったとき、一定の要件を満たしていれば受けられる特例です。
この特例も、特定居住用財産の譲渡損失の損益通算及び繰越控除の特例と同様に、損失をその年の給与所得などの他の所得から損益通算することによって控除することが出来ます。また、その年の損益通算を行っても、控除しきれなかった損失は、売却した年の翌年以降3年に繰り越して控除(繰越控除)することが可能という部分も同じです。
※繰越控除を受ける場合には、合計所得が3000万円以下に限ります。
適用要件
この特例を受けるためには、以下のような要件を満たす必要があります。
売却する不動産
- 所有者が住んでいた家屋やその敷地(500平方メートル以下)の売却であること
- 売却する家屋や敷地に住まなくなった日から3年目を経過する年の12月31日までに売却すること
- 売却した年の前年もしくは前々年に「特別控除」、「軽減税率」、「買換えなど」の特例の適用を受けていないこと
- 売却する家屋や敷地の所有期間が5年超であること
- 売却相手(買主)が親子や配偶者、生計を一つにする親族等、特別な関係がないこと
購入する不動産
- 建物の床面積が50平方メートル以上
- 売却した前年の1月1日から売却翌年の12月31日までに新たな不動産を取得すること
- 購入した年の翌年12月31日までの間に居住見込みがあること
- 購入した年の12月31日時点において、購入不動産のローン期間が10年以上あること
各特例の適用を受けるための手続きと必要書類
特例の適用を受けるためには、以下に示す書類を準備して確定申告をする必要があります。
確定申告の手続き方法
期間
例年、下記の一ヶ月間が申告期間となります。
- 2月16日~3月15日
申告方法
次の3つのいずれかの方法によって申告します。
※e-Tax・・・インターネットを利用し、電子的に手続きを行うシステム
確定申告に必要な書類
最寄りの税務署もしくは国税庁のHPにて取得
- 確定申告書(B様式)
- 確定申告書(分離課税用)
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】
- 居住用財産の譲渡損失の金額明細書(確定申告書付表)
- 居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書
法務局にて取得
- 登記事項証明書(売却した土地や建物の全部事項証明書)
- 登記事項証明書(購入した土地や建物の全部事項証明書)
市区町村の役所にて取得
- 戸籍の附票(もしくは住民票の除票)
登記事項証明書や戸籍の附票などの入手方法については、別記事(【基礎知識】戸建住宅やマンション・土地などの不動産売却時に必要な書類と取得方法まとめ)を参考にして下さい。
自分で準備する書類(コピー)
- 不動産購入時の売買契約書
- 不動産売却時の売買契約書
- 固定資産税清算書
- 仲介手数料、収入印紙などの領収書
- 買換不動産の各資料(耐震基準適合証明書、ローン残高証明書など)
パターンA(利益が出た)の場合の必要書類一覧表
- 3,000万円の特別控除税の特例
- 軽減税率の特例
- 買換えの特例
| 項目 | 通常 | 特例1 | 特例2 | 特例3 | ||
|---|---|---|---|---|---|---|
売却 不動産 |
所有期間
|
制限無
|
制限無
|
10年以上
|
||
買換 不動産 |
取得の必要性
|
-
|
-
|
-
|
必要(※)
|
|
必要書類 |
確定申告書
(B様式) |
○
|
○
|
○
|
○
|
|
|
確定申告書
(分離課税用) |
○
|
○
|
○
|
○
|
||
|
譲渡所得の内訳書
|
○
|
○
|
○
|
○
|
||
|
戸籍の附票
|
-
|
○
|
○
|
-
|
||
|
登記事項証明書
(売却不動産) |
-
|
-
|
○
|
○
|
||
|
登記事項証明書
(買換不動産) |
-
|
-
|
-
|
○
|
||
|
売買契約書
(購入時) |
○
|
○
|
○
|
○
|
||
|
売買契約書
(売却時) |
○
|
○
|
○
|
○
|
||
|
仲介手数料、収入印紙などの領収書
|
○
|
○
|
○
|
○
|
||
|
買換不動産の各資料(耐震基準適合証明書など)
|
-
|
-
|
-
|
○
|
||
※売却した年の前年から翌年までの3年間に購入すること
パターンB(損失が出た)の場合の必要書類一覧表
- 特定居住用財産の譲渡損失の損益通算及び繰越控除の特例
- 居住用不動産に買換え等の場合の譲渡損失の損益通算及び繰越控除の特例
| 項目 | 特例1 | 特例2 | ||
|---|---|---|---|---|
売却 不動産 |
所有期間
|
5年以上
|
||
|
ローン残高
|
必要
|
-
|
||
買換 不動産 |
取得の必要性
|
-
|
必要(※)
|
|
|
ローン残高
|
-
|
必要
|
||
必要書類 |
確定申告書(B様式)
|
○
|
○
|
|
|
居住用財産の譲渡損失の金額明細書
|
○
|
○
|
||
|
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書
|
○
|
○
|
||
|
戸籍の附票
|
-
|
○
|
||
|
登記事項証明書(売却不動産)
|
○
|
○
|
||
|
登記事項証明書(買換不動産)
|
-
|
○
|
||
|
売買契約書(購入時)
|
○
|
○
|
||
|
売買契約書(売却時)
|
○
|
○
|
||
|
仲介手数料、収入印紙などの領収書
|
○
|
○
|
||
|
買換不動産の各資料
|
-
|
○
|
||
※売却した年の前年から翌年までの3年間に購入すること
まとめ
住宅や土地などの不動産を売るときにかかる税金や受けられる控除について紹介しました。
如何でしたか。
不動産の売買額は高額のため、納める税金も高額となります。特に所有期間が5年を超えるかどうかで、納税額が約2倍も違ってきます。
不動産の売却を考え始めた今の時期に、税金と受けられる控除内容を把握することで、少しでも節税できるよう心掛けていきましょう。
また、税金や控除などの詳細については、国税庁の「マイホームを売ったとき」を参照することをおすすめします!
「なるべく高く」不動産を売りたい方へ
不動産売却では、業者によって価格に100万円以上の差が出ることが普通です。
そのため、査定を1社だけに任せると100万円以上の損をする可能性が高くなります。
しかし、複数社に査定を1社ずつ依頼するのは手間と時間がかかります。
そこで便利なのが、複数の不動産会社に物件の査定をまとめて依頼できる一括査定サービスです。

ここでは無料で使えて、しかも悪質な業者を排除している安全なサービスのみを厳選しました。
もちろん査定に納得できない場合は売却する必要もありません。
不動産の一括査定サービス
-
HOME4U

Home4Uは、NTTデータグループが運営する、日本最大級の一括査定サービスです。
実績のある不動産会社のみを厳選し、地元の不動産会社から大手まで、査定額の良い会社を探すことができます。
まずは実際の査定額を確認してみたいという方におすすめです。(訪問なし査定もOK)
 不動産売買.net
【不動産売却のおすすめ記事一覧】
【不動産売却の基礎知識】
- 不動産を売りたい時にやることリスト集!家・マンション・一戸建て・土地まで!
- 家やマンションを早く売りたいなら、不動産の「買取」と「仲介」の違いを知ろう
- 空き家を高く売るには?早く確実に売却する方法を解説!
- 自宅の相場の調べ方!家や土地を高く売るための方法
- 不動産を売るメリットを分かりやすく解説します
- 【基礎知識】家・マンション・土地等の不動産を売るときの流れと売却で失敗しないためのポイント
- 【基礎知識】家やマンション、土地等の不動産を売るときの手順と方法まとめ
- 【基礎知識】不動産売却媒介契約の種類と違い、メリットとデメリットから選び方のポイントまで
- 【基礎知識】戸建住宅やマンション・土地などの不動産売却時にかかる費用まとめ
- 【基礎知識】戸建住宅やマンション・土地などの不動産売却時に必要な書類と取得方法まとめ
- 【基礎知識】住宅や土地などの不動産売却時にかかる税金、受けられる控除と確定申告の方法まとめ
- 【基礎知識】家やマンションなどの住宅を売却する際の不動産業者の選び方まとめ★完全版★
- 中古住宅の売却方法はたったの2つ、その違いを解説!
- 戸建やマンションなどの持ち家 売る場合と貸す場合に発生する費用の比較
【不動産売却のコツ】
- これだけは知っておきたい! 居住中の不動産を売却する時の注意点
- 値引きさせない不動産売却前のハウスクリーニングのポイント!
- 売却前に必読! 不動産を値引かずに高値で売却するための方法
- マンションの売却査定で損をしない! 3大ポイントを徹底解説!
- 家や戸建て住宅の売却査定で損をしない! 3大ポイントを徹底解説!
- 土地の売却査定で損をしない! 3大ポイントを徹底解説!
- 不動産の売却査定で損をしない! 3大ポイントを徹底解説!
- マンションを売りたいと思った時にやることリスト! 高く売るための方法
- 家を売る時にやることリスト5つ!高く売るために必須の方法!
- 土地を売りたいと思った時にやることリスト6選! 高く売るための方法!
- 不動産を業者に即金で高く買取してもらうためのコツ
- マンションを売るのはどこがいい?買取や売却の専門業者を口コミで調べる方法!
- 不動産の査定後の断り方!気負いなく断るためのポイント6選!
- 知って得する! 家やマンションなどの住宅を高く売る3つのコツ
- 簡単に分かる! 家やマンションなどの住宅売却時の相場の調べ方
- 戸建やマンションなどの住宅、売却か賃貸か選択する際の判断材料はコレ!
- これだけは知っておきたい 不動産売却にかかる時間と高く早く売るためのコツ
- 不動産を任意売却した後に買戻しする方法~成功に導く2つのカギ~
- 知らないと損する!不動産を売却して老人ホームに入居する際の注意点
- 不動産を分割払いで売却することは可能?またその際の注意点
- 住み替え・買い替えの重要ポイントを徹底解説!不動産売却のコツは?
- 不動産を高く売却するには、隣地の所有者や隣人に声をかけるのがポイント
- マンションから戸建てに買い替える際のポイントは?
- スーモを使って不動産売却や査定をする際に注意すべきこととは?
【不動産売却の疑問】
- 不動産売却は複数社に依頼したほうがお得?
- マンションの相場はいつ上がる?季節やタイミングで高く売れる!?
- マンションや家の不動産売却査定は匿名でも可能?
- 路線価から不動産の査定価格を簡単に調べる方法!家・土地などの評価はどうやる?
- 土地を高く査定してもらうためのポイントってあるの?
- 一戸建て住宅やマンションを売却するタイミングはいつがいい?
- 戸建やマンションなどの持ち家、売るのと貸すのはどちらがお得?
- 不動産売却の報酬って何?金額は?下げることって可能なの?
- 不動産売却で値下げは必要? 値引きのタイミングと適切な金額とは
- 不動産を売りたい理由は2タイプ 値引きが必要なのはどんな場合?
- ピタットハウスに不動産売却するメリットってどんなものがあるの?
- 転職を機に、住宅ローンが残る不動産は売却する?賃貸に出す?それとも・・・
- 不動産を売却するときに競合がいた場合にはどうする?
- マンション売却、高く売るならオリンピック前?後?相場は予測可能?
- 不動産売却時の手付金は必要?相場はいくら?注意点はこの4つ!
- マンション売却の期間?3ケ月が目標?売れない場合の対策方法
- マンション売却時、壁紙の張り替えは必要?張り替えのメリットと費用は?
- 不動産売却で注意したい瑕疵担保責任とは?
【相続した不動産売却】
- 相続で得た不動産は売却した方がお得?
- 相続した不動産の価値はどうやって決まるの?
- 相続した不動産を売却する流れを分かりやすく紹介します
- 相続で得た不動産を売却するための相談はどこにする?
- 空き家を相続した場合の3000万円特別控除とは?
- 相続で得た不動産や家を売却する場合の手続きと費用は?
- 親の土地を売却するためにはどうすればよい?
- 相続した不動産を売却するなら3年以内がおすすめなワケ
【不動産買取りのおすすめ記事一覧】
【不動産買取について】